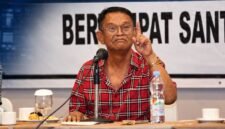




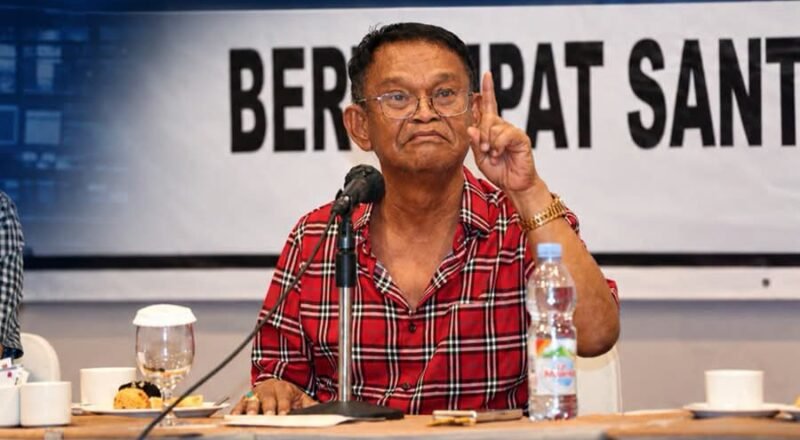
Rusdi Mastura, (FOTO:IST)
dteksinews, Palu — Dana Corporate Social Responsibility (CSR) ratusan miliar rupiah di Sulawesi Tengah kini menjadi sorotan. Mantan Gubernur Sulawesi Tengah, Rusdi Mastura, mendesak DPRD Sulteng tidak tinggal diam dan menggunakan kewenangan pengawasannya untuk menelusuri penerimaan serta realisasi dana CSR periode 2025–2026 yang diperkirakan melampaui Rp300 miliar.
Desakan yang disampaikan Rusdi Mastura, yang akrab disapa Cudi, di Warung Kopi Stevani K2, Jalan Masjid Raya, Palu Timur, Jumat (16/10/2026), menyentuh persoalan mendasar dalam tata kelola pemerintahan: siapa menerima dana CSR, berapa jumlahnya, ke mana disalurkan, dan bagaimana pertanggungjawabannya?
Menurut Cudi, DPRD harus mengetahui seluruh penerimaan yang berkaitan dengan kepentingan daerah, termasuk dana CSR yang tidak tercatat sebagai pendapatan dalam APBD, tetapi disalurkan kepada pemerintah provinsi maupun badan usaha milik daerah (BUMD).
“Jadi tolong tulis saya mendesak DPRD meminta data dan realisasi CSR yang masuk ke siapa saja. Termasuk ke Pemprov dan BUMD,” tegas Cudi, sebagaimana dikutip Kailipost.com.
Pernyataan tersebut bukan sekadar tuntutan administratif. Di baliknya terdapat pertanyaan tentang transparansi, akuntabilitas, dan efektivitas pengawasan terhadap dana perusahaan yang diklaim digunakan untuk mendukung pembangunan daerah.
Rp355 Miliar dari 16 Perusahaan Tambang, Publik Berhak Tahu
Sorotan terhadap CSR Sulteng semakin menguat setelah Gubernur Sulawesi Tengah, Anwar Hafid, sebelumnya menyampaikan penghimpunan dana Rp355 miliar dari 16 perusahaan tambang untuk pembangunan jalan Towi–Kolonodale dan Buleleng–Matarape.
Angka tersebut menjadi salah satu titik penting yang perlu ditelusuri. Apakah seluruh dana telah diterima? Bagaimana status penyalurannya? Siapa pengelola dan pelaksana kegiatannya? Berapa yang sudah direalisasikan, dan bagaimana hasil pembangunan yang dibiayai?
Pertanyaan-pertanyaan itu perlu dijawab menggunakan dokumen resmi, bukan sekadar pernyataan atau perkiraan.
Sebab, pengumuman jumlah dana yang berhasil dihimpun tidak otomatis menjawab persoalan transparansi penggunaannya. Publik perlu mengetahui komitmen perusahaan, dana yang benar-benar masuk, mekanisme penyaluran, realisasi kegiatan, hingga laporan pertanggungjawabannya.
Cudi juga mengungkapkan bahwa pada masa kepemimpinannya, dana CSR pernah digunakan untuk mendukung keikutsertaan Sulawesi Tengah dalam PON Papua serta PON Aceh–Sumatera Utara. Menurut dia, dukungan tersebut turut mengantarkan Sulteng meraih 35 medali.
Pengalaman itu memperlihatkan bahwa CSR dapat dimanfaatkan untuk mendukung kepentingan pembangunan dan prestasi daerah. Namun, apa pun tujuan penggunaannya, tata kelola yang transparan tetap menjadi syarat penting.
DPRD Jangan Berhenti pada Pernyataan, Telusuri Dokumennya
Cudi menegaskan, apabila DPRD tidak memperoleh laporan mengenai penerimaan dan realisasi CSR, lembaga legislatif harus menggunakan kewenangan pengawasannya untuk meminta penjelasan dan menguji kepatuhan terhadap ketentuan yang berlaku.
“CSR harus dikelola sesuai Perda dan ada tim pengelola. Tidak bisa dikelola seenaknya dan tidak transparan,” tandasnya.
Pernyataan tersebut menempatkan DPRD pada posisi strategis. Fungsi pengawasan tidak cukup dijalankan melalui rapat formal atau pernyataan politik. DPRD perlu meminta dokumen, mengklarifikasi perbedaan data, dan memastikan setiap program yang diklaim menggunakan dana CSR dapat dipertanggungjawabkan.
Jika ditemukan ketidaksesuaian, tindak lanjut harus dilakukan berdasarkan bukti dan prosedur hukum yang tepat.
Meski demikian, istilah “hak investigasi” yang disampaikan Cudi perlu diterjemahkan ke dalam mekanisme kelembagaan yang sesuai dengan peraturan perundang-undangan. DPRD memiliki instrumen pengawasan, termasuk hak interpelasi, hak angket, dan hak menyatakan pendapat sesuai persyaratan yang berlaku. Penggunaan instrumen tertentu harus mempertimbangkan objek, dasar hukum, serta prosedur yang relevan.
CSR Bukan APBD, tetapi Bukan Berarti Bebas dari Akuntabilitas
Secara hukum, perusahaan memiliki kewajiban tanggung jawab sosial dan lingkungan sesuai ketentuan yang berlaku. Pasal 74 UU Nomor 40 Tahun 2007 tentang Perseroan Terbatas mengatur kewajiban tersebut bagi perseroan yang menjalankan kegiatan usaha di bidang dan/atau berkaitan dengan sumber daya alam. Pelaksanaannya juga diatur dalam PP Nomor 47 Tahun 2012.
Di tingkat daerah, Perda Sulawesi Tengah Nomor 3 Tahun 2016 tentang Tanggung Jawab Sosial dan Lingkungan Perseroan Terbatas menjadi salah satu regulasi yang perlu diperiksa untuk memastikan mekanisme fasilitasi, pelaporan, dan pengawasan CSR.
Sementara itu, UU Nomor 14 Tahun 2008 tentang Keterbukaan Informasi Publik memberikan dasar bagi masyarakat untuk meminta informasi yang dikuasai badan publik, dengan tetap memperhatikan ketentuan mengenai informasi yang dikecualikan. Status setiap dokumen CSR harus dinilai berdasarkan penguasaan informasi, kedudukan badan publik, dan ketentuan keterbukaan yang berlaku.
Untuk perusahaan tambang, program Pengembangan dan Pemberdayaan Masyarakat (PPM) juga perlu diperiksa secara tersendiri berdasarkan ketentuan sektor pertambangan. PPM tidak serta-merta identik dengan seluruh dana CSR, sehingga pencatatan dan pelaporannya harus dibedakan secara cermat.
Dengan demikian, fakta bahwa suatu dana CSR tidak masuk APBD tidak otomatis menghapus kewajiban pelaporan, pertanggungjawaban, maupun pengawasan yang berlaku. Namun, juga tidak berarti seluruh dana CSR perusahaan secara otomatis menjadi uang daerah atau seluruh dokumennya terbuka tanpa pengecualian.
Kuncinya adalah memastikan siapa pengelola dana, siapa penerimanya, apa dasar penyalurannya, serta aturan mana yang mewajibkan pelaporan dan keterbukaan.
Lima Hal yang Harus Dibuka kepada Publik
Untuk menjawab desakan tersebut secara konkret, DPRD Sulteng perlu meminta dan menguji sekurang-kurangnya lima kelompok informasi:
Daftar perusahaan dan nilai kontribusi: perusahaan pemberi CSR, jumlah komitmen, nilai dana yang telah diterima, dan periode penyalurannya.
Identitas penerima dan pengelola: instansi, BUMD, tim fasilitasi, atau pihak lain yang menerima maupun mengelola dana, beserta dasar kewenangannya.
Rencana dan realisasi program: lokasi kegiatan, nilai anggaran, pelaksana, progres fisik, dan manfaat yang dapat diverifikasi.
Dokumen pertanggungjawaban: laporan realisasi, bukti penyaluran, hasil evaluasi, serta hasil pemeriksaan apabila tersedia.
Hasil pengawasan dan tindak lanjut: kesesuaian penggunaan dana dengan tujuan awal, kendala pelaksanaan, serta tindakan korektif apabila ditemukan masalah.
Langkah tersebut akan membantu membedakan dana yang baru dijanjikan, dana yang telah dihimpun, dan dana yang benar-benar direalisasikan.
Pemisahan ini penting agar angka ratusan miliar rupiah tidak berhenti sebagai klaim keberhasilan, melainkan dapat diuji melalui dokumen dan hasil nyata di lapangan.
Pejabat Harus Siap Dikritik
Cudi juga mengingatkan para pejabat di Sulawesi Tengah agar tidak alergi terhadap kritik publik.
“Jadi pejabat harus siap dikritik bahkan dibenci. Kalau tidak mau dikritik, jangan jadi pejabat. Saya mulai wali kota sampai gubernur biasa ditulis macam-macam,” ujarnya.
Pesan tersebut relevan dengan tuntutan keterbukaan. Kritik terhadap pengelolaan dana publik maupun dana perusahaan yang berkaitan dengan program pembangunan daerah semestinya dijawab melalui data, penjelasan, dan mekanisme pertanggungjawaban yang jelas.
Namun, transparansi juga harus berjalan beriringan dengan prinsip kehati-hatian. Sorotan terhadap pengelolaan CSR tidak dengan sendirinya membuktikan adanya penyimpangan atau tindak pidana.
Hingga berita ini disusun, Pemprov Sulawesi Tengah maupun DPRD Sulteng belum memberikan tanggapan sebagaimana disebutkan dalam informasi awal.
Kini, publik menunggu jawaban yang lebih konkret: berapa dana CSR yang benar-benar diterima, siapa yang mengelolanya, bagaimana realisasinya, dan apakah seluruh prosesnya dapat dipertanggungjawabkan?
Dana CSR boleh berada di luar APBD. Tetapi ketika dana itu diklaim menopang pembangunan daerah, transparansi dan akuntabilitas tidak boleh ikut berada di luar jangkauan pengawasan.(***)